par Prof. émérite Samuel Furfari
Une aberration technico-économique que l’Union européenne s’obstine à imposer
Introduction : Les activistes climatiques affirment que tous les secteurs des activités humaines doivent contribuer à la décarbonation. C’est ainsi qu’ils ont réussi à contraindre le secteur de l’aviation à réduire ses émissions de dioxyde de carbone. Dans un monde où l’économie primerait sur l’idéologie, cela ne se serait jamais produit, puisque le secteur aérien n’est responsable que d’environ 4% des émissions mondiales de CO₂. Il existe une multitude de secteurs dans lesquels il serait techniquement, et surtout économiquement, plus facile de réduire les émissions. Mais les activistes ont eu gain de cause et le secteur aérien doit désormais atteindre cet objectif de réduction.
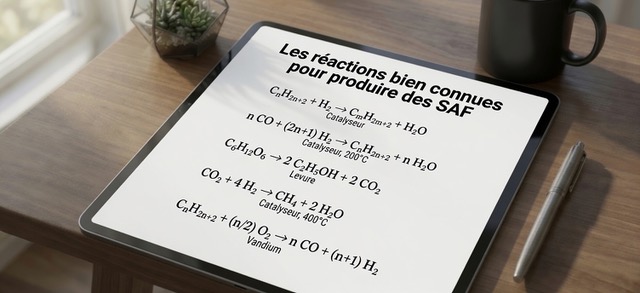
La crise d’approvisionnement en kérosène ― le carburant de l’aviation et de toute la défense ― provoquée par le blocage du détroit d’Ormuz a mis en lumière une réalité que les tenants des carburants synthétiques d’aviation (SAF) tentent d’exploiter à leur avantage en leur donnant un aspect écologique avec l’introduction de e-SAF.
L’idée de remplacer les carburants d’origine fossile par des carburants synthétiques a été rendue possible grâce à la mise au point du procédé Fischer-Tropsch (du nom de ses inventeurs) breveté en 1925. Le procédé comporte deux étapes. La première est l’obtention d’un gaz de synthèse appelé « syngas » constitué d’un mélange de CO et H₂ . La seconde est la réaction de base :
CO + 2 H₂ → (-CH₂-) + H₂O
dont un exemple est la réaction :
(2n+1) H₂ + n CO → CₙH₂ₙ₊₂ + n H₂O avec n = 10 à 16 pour le kérosène.
Le règlement européen ReFuelEU Aviation, adopté le 18 octobre 2023, impose l’introduction dans les carburants de synthèse de quantités croissantes de e-SAF( = SAF « bas carbone ») élaboré en utilisant comme syngas un mélange d’hydrogène « vert » et de CO produit à partir de CO₂ capté.
Le présent article examine successivement : la demande du secteur aérien de revoir la directive ReFuelEU, la posture isolée de l’Allemagne qui s’entête malgré tout, les contraintes chimiques et thermodynamiques irréductibles qui rendent l’e-SAF structurellement cher, la réalité des coûts et enfin le précédent des biocarburants routiers dont l’échec retentissant n’a visiblement pas servi de leçon à la Commission européenne. L’article souligne également que hors de l’Union européenne – et singulièrement aux États-Unis sous l’administration Trump – cette politique est quasi inexistante, ce qui place l’industrie aéronautique européenne dans une position de désavantage compétitif grave.
1. La crise d’Ormuz et les opportunistes des subsides
Depuis mars 2026, le détroit d’Ormuz – par lequel transitent environ 20 à 25 % du kérosène mondial et près de 75 % des importations européennes de carburant aéronautique – est l’objet d’un blocage partiel résultant de l’escalade militaire entre l’Iran, les États-Unis et Israël. Les conséquences sur l’approvisionnement en kérosène ont été quasi immédiates : l’Association des aéroports européens alertait en avril 2026 sur une possible pénurie systémique dans un délai de trois semaines, l’Agence internationale de l’énergie évoquait une autonomie de six semaines des stocks stratégiques, et la Commission européenne se disait préoccupée par des « possibles difficultés d’approvisionnement ».
Cette situation de pénurie a, comme à chaque crise énergétique, libéré la parole de certains milieux industriels et lobbyistes qui y voient l’occasion de relancer leur argumentation en faveur des carburants synthétiques. Le raisonnement est simple : puisque l’Union européenne manque de kérosène en raison de sa dépendance aux importations du Golfe, il faudrait produire localement ce carburant à partir d’hydrogène vert et de CO₂ capté. L’argument a une apparence de cohérence géopolitique. Il est pourtant fondamentalement fallacieux, pour une raison que tout ingénieur reconnaîtra immédiatement : le remède proposé est infiniment plus coûteux que la maladie, et il ne serait disponible qu’en quantités dérisoires pendant encore une génération. Surtout, il existe des solutions alternatives bien plus efficaces : la diversification des sources d’approvisionnement fossiles, la constitution de réserves stratégiques renforcées, et le développement de l’industrie du raffinage européenne.
Il convient de nommer ce phénomène avec précision : il s’agit d’une stratégie de capture de rente subventionnelle. Les industriels qui poussent l’eSAF ne le font pas parce que ce carburant est compétitif – il ne l’est pas, et nous allons le démontrer en détail. Ils le font parce que des subventions publiques considérables leur ont été promises, et qu’une crise crée une pression politique favorable à l’accélération de ces aides.
2. Le secteur aérien lui-même demande à revoir la directive
Le règlement européen ReFuelEU Aviation, adopté le 18 octobre 2023 (Règlement UE 2023/2405), fixe une trajectoire contraignante d’incorporation de carburants d’aviation durables (SAF) pour tous les vols au départ des aéroports européens : 2 % depuis le 1er janvier 2025, 6 % en 2030, 20 % en 2035, et jusqu’à 70 % en 2050. Mais la spécificité qui focalise aujourd’hui les critiques est l’obligation portant sur les carburants de synthèse (eSAF), c’est-à-dire les carburants élaborés chimiquement à partir d’hydrogène vert et de CO₂ capté – et non de biomasse : 1,2 % dès 2030, avec une montée progressive jusqu’à 35 % en 2050.
Or, le 19 mars 2026, la principale organisation européenne de compagnies aériennes, Airlines for Europe (A4E), qui rassemble les grands groupes Lufthansa, Ryanair, Air France-KLM, IAG et easyJet, a formellement appelé l’Union européenne à repousser l’échéance de 2030 pour les carburants synthétiques. L’association a qualifié l’objectif de « désormais pas tenable ». L’argument avancé est double : d’une part, la production mondiale d’eSAF reste expérimentale, et les sites ayant déjà reçu des décisions d’investissement finaux ne devraient produire que 0,71 % des volumes requis par l’UE en 2030 ; d’autre part, le prix de l’eSAF est actuellement douze fois supérieur à celui du kérosène fossile.
Ce n’est pas la première fois que le secteur tire la sonnette d’alarme. Dès mars 2025, les membres d’A4E avaient mis en garde contre les risques de non-disponibilité du SAF en 2030. En janvier 2026, le directeur général de l’IATA, Willie Walsh, avait jugé « hors d’atteinte » les objectifs de 2035. En décembre 2025, il avait prévenu que si la production n’augmentait pas, « de nombreuses compagnies aériennes allaient réexaminer leurs objectifs ». L’IATA estimait fin 2025 que la production mondiale de SAF – toutes catégories confondues, pas seulement l’eSAF – atteindrait 1,9 million de tonnes en 2025 et 2,4 millions de tonnes en 2026, soit à peine 0,8 % du carburant d’aviation mondial. Une goutte dans un océan de kérosène.
La position du secteur aérien est donc sans ambigüité : les objectifs réglementaires sont déconnectés de la réalité industrielle et économique. Que cette position soit exprimée dans le contexte d’une crise d’approvisionnement liée au détroit d’Ormuz lui confère une acuité particulière : si les compagnies cherchaient désespérément à réduire leur dépendance au kérosène fossile, elles accueilleraient volontiers tout substitut disponible. Elles ne le font pas, parce que l’eSAF n’est tout simplement pas disponible, et à des prix qui rendraient l’aviation européenne non concurrentielle.
3. L’entêtement allemand, ou quand la politique ignore la physique
Face à la demande du secteur, de revoir les objectifs, l’Allemagne a adopté une posture qui illustre parfaitement la dérive idéologique de la politique énergétique européenne. Le ministère fédéral des Transports (BMV) a lancé une consultation publique sur un programme de subventions de 2 milliards d’euros destiné à soutenir la production d’eSAF à base d’hydrogène vert et de CO₂ capté. L’objectif annoncé est de donner aux producteurs une visibilité à long terme sur leurs débouchés commerciaux, au travers de contrats d’achat garantis.
Ce choix mérite d’être mis en perspective. L’Allemagne consomme environ 10 millions de tonnes de kérosène par an. Pour remplacer l’intégralité de cette consommation par de l’e-kérosène, il faudrait mobiliser environ 270 TWh d’électricité renouvelable – soit l’équivalent de la production éolienne et solaire totale de l’Allemagne en 2025. Cette donnée à elle seule illustre l’irréalisme fondamental de la démarche : même en mobilisant toute sa production d’énergie renouvelable, l’Allemagne ne pourrait pas alimenter son aviation en eSAF.
Le choix de Berlin est d’autant plus paradoxal qu’il intervient dans un contexte où l’industrie allemande souffre déjà de coûts énergétiques parmi les plus élevés de l’UE, et où la compétitivité de l’économie allemande est au cœur des préoccupations. Subventionner à hauteur de 2 milliards d’euros une technologie dont le coût de production sera structurellement plusieurs fois supérieur à celui du kérosène fossile, c’est aggraver le problème que l’on prétend résoudre. C’est aussi une forme de mépris pour le contribuable allemand, dont l’argent est mobilisé au profit d’une filière industrielle dont la viabilité économique sans subsides permanents n’est démontrée nulle part.
4. Le procédé Fischer-Tropsch pour la production de carburants synthétiques
Le procédé Fischer-Tropsch (FT), mis au point dans les années 1920 par l’Allemand Franz Fischer et le Tchèque Hans Tropsch, convertit le gaz de synthèse (« syngas », mélange de CO et de H₂) en hydrocarbures liquides par réaction catalytique à haute pression et haute température. Ce procédé a été largement utilisé par les nazis pour alimenter en carburant de synthèse leurs véhicules. Après les tentatives échouées de prendre possession du pétrole en Libye et en Azerbaïdjan (bataille de Stalingrad[1]), ils ont dû avoir recours à la liquéfaction du charbon pour produire du carburant de synthèse. En plus du procédé FT, appelé liquéfaction indirecte puisqu’il faut d’abord passer par la gazéification du charbon, ils ont aussi développé la liquéfaction directe selon le procédé Bergius. Lorsque j’étais étudiant, j’ai vu sur le site de Rheinbraun (dans la région de Cologne) les réacteurs éventrés par les bombardements, gisants au sol.
La réaction de base est :
CO + 2 H₂ → (-CH₂-) + H₂O – 165 kJ/mol (exothermique)
Par exemple :
(2n+1) H₂ + n CO → CₙH₂ₙ₊₂ + n H₂O (alcanes)
ou
2n H₂ + n CO → CₙH₂ₙ + n H₂O (alcènes)
Les conditions sont 150–350 °C, 10–40 bar, catalyseurs Fe ou Co.
La distribution des produits obtenus suit une loi statistique (distribution d’Anderson-Schulz-Flory) qui couvre l’ensemble des hydrocarbures en C₁ à C₄₀ : méthane, GPL, naphta, kérosène, gasoil, paraffines lourdes et cires. La fraction kérosène «straight-run » (C₁₀– C₁₄ coupe directement certifiable Jet-A1) ne représente qu’environ 20 à 25 % en poids de la production brute du réacteur FT, même dans les conditions optimales d’un procédé basse température. Pour valoriser les fractions non-kérosène en Jet-A1, il faut procéder à diverses opérations qui, menées intégralement, peuvent porter le rendement global en kérosène à 40–45 % de la production totale, mais au prix d’une étape supplémentaire très consommatrice d’hydrogène, de capital et d’énergie.
4.1 Production industrielle ‘classique’ du syngas
a) A partir de charbon
Le mélange gazeux est fabriqué en faisant passer de la vapeur d’eau sur du charbon incandescent à 1000 °C :
H2O + C ⟶ H2 + CO + 131 kJ/mol (endothermique)
La réaction est endothermique, de sorte que le carburant doit être constamment réchauffé par la combustion du charbon :
O2 + C ⟶ CO2 − 393,5 kJ/mol (exothermique)
Ce procédé est largement utilisé en Afrique du Sud dans la plus grande usine mondiale de carburants synthétiques.
b) A partir de gaz naturel
Le reformage à sec du méthane est un procédé qui utilise méthane (CH4) et du dioxyde de carbone (CO2) :
CH4 + CO2 ↔ 2 CO + 2 H2 + 247 kJ/ mol (endothermique)
Cette réaction est fortement endothermique, le domaine de température dans lequel elle est thermodynamiquement favorable se situe au-dessus de 640 °C. Elle est l’une des réactions les plus importantes pour convertir le gaz naturel en syngas.
Ce procédé est utilisé industriellement au Qatar dans la deuxième plus grande usine mondiale de carburants synthétiques.
4.2 Production ‘bas carbone’ du syngas
La production d’e-SAF implique de remplacer le syngas « classique » par un mélange équivalent élaboré au départ d’un mélange d’hydrogène « vert » et de CO produit à partir de CO₂ capté dans l’atmosphère.
En termes de bilan énergétique global, le rendement de la chaîne complète « électricité d’entrée → énergie chimique du kérosène produit » est au mieux de 40 %. Pour chaque MJ d’énergie contenu dans le kérosène synthétique, il faut donc fournir au minimum 2,5 MJ d’électricité. Chaque équation présentée ci-dessous s’inscrit dans cette réalité thermodynamique implacable.
Étape 1 — Capture du CO₂
Tout commence par la capture du CO₂ qui exige une dépense énergétique considérable. Par voie DAC (Direct Air Capture, concentration atmosphérique de 420 ppm), le coût énergétique est de 5 à 10 GJ par tonne de CO₂, pour un coût économique de 300 à 1 000 €/t CO₂. Par voie de capture sur fumées industrielles (concentration 10–15 %), le coût tombe à 40–100 €/t CO₂, mais dépend de la disponibilité locale de sources concentrées. Dans les deux cas, ce coût s’ajoute directement au prix de revient de de l’e-kérosène (C₁₂H₂₆ en approximation). Le bilan stœchiométrique global requiert environ 3,1 kg de CO₂ par kilogramme de carburant produit (voir réaction globale plus bas). C’est le deuxième poste de coût de la filière, après l’hydrogène.
Étape 2 — Conversion du CO₂ en CO
La conversion du CO₂ capté en CO indispensable pour obtenir du syngas :
CO₂ + H₂ → CO + H₂O + 41 kJ/mole (endothermique)
Conditions : 400–700 °C, catalyseurs à base de Fe/Cr ou Cu/Zn.
Étape 3 — Électrolyse de l’eau : production d’hydrogène vert
En parallèle à la capture du CO₂, l’eau est décomposée par électrolyse pour produire l’hydrogène qui servira à la fois à la conversion du CO₂ (réaction ci-dessus) et à la synthèse des hydrocarbures (voir réaction globale plus bas). C’est l’étape la plus consommatrice d’électricité, et elle fixe le plancher de coût incompressible de tout l’édifice :
2 H₂O → 2 H₂ + O₂ + 572 kJ/mole (endothermique)
L’énergie minimale théorique nécessaire est de 39,4 kWh/kg H₂. Les électrolyseurs PEM ou alcalins atteignent en conditions optimales de laboratoire 50–55 kWh/kg H₂, soit un rendement théorique de 70–75 % mais en exploitation industrielle réelle, la consommation s’élève à 60–65 kWh/kg H₂, ramenant le rendement effectif à environ 60–65 %. Ce déclassement par rapport aux conditions idéales aggrave encore le bilan économique de la filière.
Cette dernière équation est la clé de voûte du problème économique : l’hydrogène représente 66 à 83 % du coût total de production de l’e-SAF. Avec un prix de l’électricité renouvelable dans l’UE de 50 à 80 €/MWh, le coût incompressible de production du kilogramme de H₂ vert est de 2,5 à 4,4 € au titre de la seule électricité, avant d’y ajouter l’amortissement de l’électrolyseur, la maintenance et les pertes auxiliaires – d’où le coût réel de l’hydrogène vert de 6 à 11 €/kg observé sur le marché européen en 2025-2026. On observera la marge, signe que tout cela est entaché d’incertitudes et l’expérience montre que ces ambigüités conduisent presque toujours à une augmentation des coûts.
Pour plus de détails sur la production d’hydrogène, voir mon livre « L’utopie hydrogène ».
4.3 Bilan thermodynamique global de la production de e-SAF
La combinaison de ces quatre étapes successives : capture du CO₂ , réduction du CO₂ en CO, électrolyse de l’eau pour obtenir H₂ et finalement procédé FT permet d’établir l’équation globale simplifiée de la production d’e-SAF à partir des matières premières primaires (CO₂ atmosphérique et eau) :
n CO₂ + (3n+1) H₂ → CₙH₂ₙ₊₂ + 2n H₂O
Pour n = 12 (dodécane, approximation du kérosène) :
12 CO₂ + 37 H₂ → C₁₂H₂₆ + 24 H₂O
Soit 0,74 kg H₂ et 3,1 kg CO₂ par kg d’e-SAF.
Le rendement énergétique global de la chaîne complète – depuis l’électricité d’entrée jusqu’au carburant dans le réservoir – est de l’ordre de 35 à 45 % selon les configurations technologiques. Cela signifie que pour chaque unité d’énergie contenue dans l’e-SAF produit, la chaîne industrielle en consomme 2,2 à 2,9.
Ce rendement médiocre est un argument décisif, et il est définitif : aucune innovation technologique, aucun effet d’apprentissage ne peut défier les lois de la thermodynamique. On peut améliorer marginalement les rendements des électrolyseurs, des réacteurs FT et des séparateurs, mais on ne peut pas effacer la pénalité thermodynamique fondamentale associée à la reconstruction artificielle d’un hydrocarbure à partir de ses produits de combustion complète.
5. La réalité des coûts : 7 à 11 euros le litre
Quittons le registre des projections optimistes pour aborder les coûts actuels concrets, en tenant compte cette fois du rendement en kérosène certifié Jet-A1 réellement obtenu en sortie de procédé. En Allemagne, le prix de l’hydrogène vert se situe entre 8 et 11 €/kg. Le coût du CO₂ biogénique est de 150 à 300 € par tonne. Sur la base de ces prix de matières premières et des ratios stœchiométriques de la section précédente (0,74 kg H₂ et 3,1 kg CO₂ par kg de syncrude FT), le coût des intrants seuls excède déjà 7 €/kg de syncrude brut.
Mais — et c’est un point que les promoteurs de l’eSAF omettent systématiquement — le syncrude FT ne contient que 20 à 25 % de kérosène straight-run certifiable Jet-A1. Même en procédant au coûteux hydrocraquage des cires pour maximiser la coupe kérosène, le rendement global en Jet-A1 ne dépasse pas 40 à 45 % de la masse de syncrude. Il faut donc produire de 2,2 à 5 kg de syncrude pour obtenir 1 kg de kérosène certifié selon le degré d’upgrading — ce qui multiplie d’autant le coût des intrants imputables au litre de carburant effectivement livrable. Le seul coût des matières premières (H₂ et CO₂), rapporté au kilogramme de Jet-A1 final, dépasse 15 € dans le meilleur cas — avant d’y ajouter les charges de capital (CAPEX) et d’exploitation (OPEX) de l’ensemble du procédé.
En ajoutant l’amortissement des installations de production, les frais d’exploitation et une marge commerciale minimale, le prix de sortie de l’eSAF certifié Jet-A1 se situe entre 12 et 20 €/litre dans un scénario réaliste intégrant le faible rendement en kérosène. Même dans un scénario très optimiste avec hydrocraquage complet et électricité bon marché, les études techno-économiques convergent vers un plancher de 8 à 11 €/litre — soit le chiffre qui circule dans le débat public, mais qui suppose des conditions industrielles idéales rarement atteintes. Or le prix de détail du kérosène dans l’Union européenne se situe entre 1,15 et 1,45 €/litre. L’eSAF est donc au minimum 7 à 10 fois plus cher que le kérosène fossile, et vraisemblablement 10 à 15 fois plus cher dans les conditions industrielles réelles.
Cet écart de prix n’est pas un phénomène temporaire lié à la jeunesse de la filière. Il est structurel, ancré dans la physique et la chimie du procédé. Des études indépendantes situent le coût d’abattement du CO₂ par la filière eSAF à plus de 1 000 €/tonne dans les conditions actuelles. À titre de comparaison, le prix du carbone sur le marché européen ETS est de l’ordre de 60 à 70 €/tonne. Le rapport coût-efficacité de l’eSAF pour la décarbonation est donc au moins quinze fois moins favorable que les instruments de marché existants.
Ces données méritent d’être portées à la connaissance des décideurs publics, des journalistes et des citoyens. Chaque litre d’eSAF produit grâce aux subventions européennes ou allemandes représente un gaspillage massif d’argent public au regard des alternatives disponibles. Et ce gaspillage n’est pas le fait d’une erreur technique corrigible : il est inscrit dans les lois de la thermodynamique, qui ne sont pas révisables par décision politique.
Afin de répondre aux chocs pétroliers des années 1970, c’est-à-dire au contrôle des flux pétroliers par les pays arabes de l’OPEP, l’UE – ainsi que les États-Unis – se sont lancés dans de ambitieux projets de liquéfaction du charbon afin de produire des produits pétroliers de synthèse, comme l’avaient fait les nazis durant la Seconde Guerre mondiale. J’ai géré ce programme à la Direction générale de l’énergie de la Commission européenne. Nous avons amélioré à la marge les procédés allemands. La réussite technologique était évidente, mais tout a été abandonné vers la fin des années 1980 en raison d’un manque manifeste de rentabilité économique. La liquéfaction du charbon n’avait de sens qu’en économie de guerre ou durant l’apartheid en Afrique du Sud. La « décarbonation » aujourd’hui invoquée pour produire des e‑carburants ne change pas cette réalité. Dans un monde globalisé, on ne peut pas prétendre produire des produits dont le coût n’est pas compétitif à l’échelle mondiale.
6. Une perspective géopolitique : l’isolement européen
L’Union européenne aime à se présenter comme un « pionnier » de la transition énergétique, dont l’exemplarité devrait inspirer le reste du monde. Dans le cas de l’eSAF, le « reste du monde » semble avoir tiré une conclusion différente.
Aux États-Unis, la politique fédérale en matière de SAF a connu un tournant radical sous l’administration Trump. Les crédits d’impôt de l’Inflation Reduction Act qui soutenaient la production de carburants d’aviation durables ont été dans une large mesure remis en cause ou affaiblis. En janvier 2025, un projet de loi a été déposé au Congrès pour supprimer explicitement le crédit fiscal SAF. L’approche américaine reste, lorsqu’elle existe, largement fondée sur des incitations volontaires et sur les biocarburants conventionnels – sans aucun mandat contraignant comparable à ReFuelEU. L’administration Trump a en outre retiré les États-Unis de l’Accord de Paris et de la CCNUCC en 2025, levant toute pression politique en faveur de technologies coûteuses de décarbonation.
Dans le reste du monde – Asie, Afrique, Amérique latine, Moyen-Orient – les obligations d’incorporation d’eSAF sont inexistantes. L’IATA, organisation mondiale des compagnies aériennes, a fixé un objectif de neutralité carbone à l’horizon 2050, mais cet objectif est volontaire, non contraignant, et repose sur une palette d’options qui inclut les compensations carbone – bien moins coûteuses que l’eSAF.
Cette situation crée un déséquilibre compétitif majeur dont les compagnies aériennes européennes pâtiront directement. Une compagnie européenne qui doit incorporer 6 % de SAF dans ses réservoirs à horizon 2030 – avec le différentiel de prix que cela implique – opère dans des conditions de concurrence fondamentalement inégales face à ses rivales asiatiques ou américaines qui n’ont aucune obligation comparable. L’eSAF n’est pas une politique de décarbonation mondiale : c’est une taxe déguisée sur l’aviation européenne, au bénéfice de quelques industriels subventionnés.
En tant que spécialiste de géopolitique de l’énergie, il m’est impossible de ne pas souligner ce paradoxe : les mêmes responsables européens qui s’inquiètent, à juste titre, de la compétitivité de l’industrie du continent face à la concurrence américaine et asiatique sont ceux qui imposent à l’aviation européenne des surcoûts sans équivalent dans le monde. Le rapport Draghi sur la compétitivité européenne a pourtant sonné l’alarme sur cette dérive réglementaire. Il n’a visiblement pas été entendu.
7. Le précédent des biocarburants : une leçon non apprise
Ce n’est pas la première fois que la Commission européenne impose à un secteur énergétique des objectifs d’incorporation de carburants alternatifs aux fossiles qui se révèlent irréalistes. Le précédent des biocarburants routiers mérite d’être rappelé avec précision, car il est d’une troublante similitude avec la situation actuelle de l’eSAF.
La directive 2009/28/CE sur les énergies renouvelables avait fixé un objectif ambitieux : 10 % de carburants renouvelables dans les transports routiers à l’horizon 2020. Cet objectif était présenté comme techniquement réalisable, économiquement vertueux, et bénéfique pour le climat. L’auteur du présent article a eu l’occasion, au fil des années, de documenter les raisons profondes de l’échec de cette politique, qui tient à des facteurs structurels analogues à ceux qui condamnent l’eSAF : concurrence avec les usages alimentaires, bilan carbone négatif en cas de changement d’affectation des terres, coûts plus élevés que le carburant fossile de substitution, et inadéquation entre l’ambition réglementaire et les capacités de production réelles.
Face à l’impossibilité manifeste d’atteindre cet objectif, la Commission européenne n’a pas tiré les conséquences logiques de l’échec. Elle a discrètement, par deux fois, révisé les objectifs à la baisse, sans jamais reconnaître publiquement que la politique initiale était erronée. Les données d’Eurostat sont éloquentes : en 2023, trois ans après l’échéance de 2020, les biocarburants ne représentaient que 6,7 % de la consommation finale d’énergie dans les transports routiers de l’UE — mesurés en énergie réelle, sans les multiplicateurs comptables artificiels de la directive. Ce chiffre stagnait autour de 6,5 % depuis 2012, soit une décennie d’immobilisme. La politique avait par ailleurs engendré des effets pervers considérables : déforestation indirecte, hausse des prix alimentaires, distorsions de marché.
La similitude avec la situation de l’eSAF est frappante : objectifs irréalistes fixés sans analyse économique sérieuse, subventions massives pour forcer un développement que le marché ne soutiendrait jamais spontanément, et, déjà, demandes du secteur de repousser les échéances. La différence est que, pour l’eSAF, les sommes en jeu sont encore plus considérables, et que les fondements chimiques de l’impossibilité sont encore plus clairs. Si la Commission européenne n’a pas tiré les leçons du fiasco des biocarburants, on peut raisonnablement craindre qu’elle ne les tire pas davantage de celui de l’eSAF – du moins pas avant d’avoir dilapidé des dizaines de milliards d’euros de fonds publics.
La Commission européenne et le gouvernement allemand ont face à eux un choix simple : soit ils reconnaissent que l’eSAF est une impasse technico-économique et réorientent les fonds publics vers des politiques énergétiques efficaces – sécurité d’approvisionnement fossile, développement du nucléaire, efficacité énergétique –, soit ils persistent dans une voie qui appauvrira les contribuables et affaiblira la compétitivité de l’aviation européenne sans bénéfice climatique mesurable à l’échelle mondiale.
Il est temps que les responsables politiques européens reconnaissent que persister dans la voie de l’eSAF, c’est reproduire à grande échelle l’erreur des biocarburants routiers. La leçon de cet échec n’a pas été apprise. Ce sont les contribuables européens, et les voyageurs aériens, qui en paieront le prix.
[1] Voir Samuel Furfari, « Azerbaïdjan Géopolitique de l’énergie d’une Eurasie en mutation ».